
Unphishable :专注于 Web3 钓鱼攻击模拟的教育平台
Unphishable 是慢雾、DeFiHackLabs、Scam Sniffer 2025 年推出的 Web3 防钓鱼演练平台,把助记词骗局、假空投、恶意授权做成 37 关模拟挑战,全免费,浏览器打开就能练。
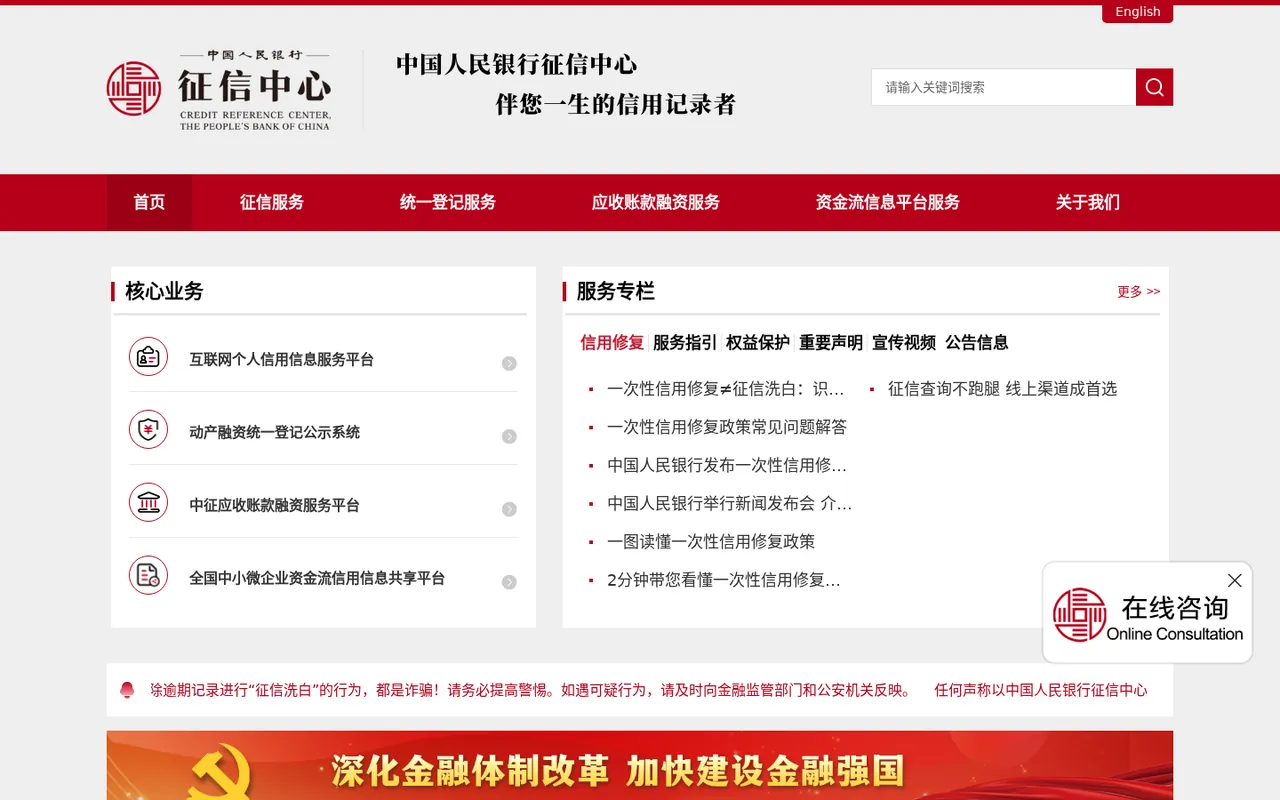
图:中国人民银行征信中心官网首页,含信用修复、服务指引等栏目(2026-11 截图)
中国人民银行征信中心是中国人民银行直属事业单位,负责建设、运行和维护国家金融信用信息基础数据库,即社会上通称的「征信系统」。银行、消费金融公司等放贷机构把借款人的借还款记录报送到这个数据库,再生成个人与企业信用报告,供本人查询和经授权的机构查询。征信中心官网为 pbccrc.org.cn,个人查自己信用报告的专用入口是其运营的互联网个人信用信息服务平台(ipcrs.pbccrc.org.cn)。需要分清:征信中心只负责记录与提供报告,不审批贷款、也不给任何人打「征信分」,银行批不批贷是银行自己根据报告作出的判断。本文信息为 2026 年 11 月快照。
2003 年,国务院明确由中国人民银行履行管理征信业、推动社会信用体系建设的职责,征信中心随后于 2006 年组建,承担金融信用信息基础数据库的运行维护,个人与企业征信系统陆续实现全国联网运行。2013 年,《征信业管理条例》正式施行,确立了信息采集、查询使用、异议处理与本人免费查询次数等基本规则,征信活动自此有法可依。互联网个人信用信息服务平台于 2013 年起试点、其后推广至全国,公众足不出户即可查本人报告。近年来征信中心还承担动产融资统一登记公示、应收账款融资服务等系统的运行支持;2025 年底,中国人民银行发布一次性信用修复政策,征信中心官网设专栏做政策解读与答疑,成为快照时点其首页的置顶内容。
报告本身的内容构成值得先了解:个人信用报告主要包括个人基本信息、信贷交易信息(信用卡、贷款的账户数、额度、还款与逾期记录)、公共信息(如欠税、民事判决、行政处罚等依法采集的信息)以及查询记录。按照《征信业管理条例》,不良信息自不良行为或事件终止之日起保存 5 年,超过 5 年的应予删除,这就是「逾期记录保存五年」的法规出处;正常还款记录则长期保留,是积累信用资产的基础。2020 年 1 月,二代征信系统正式上线切换,新版报告的信息更新频率与展示内容(如共同借款、还款金额等)较一代有所细化,目前线上线下出具的均为二代口径。
从覆盖范围看,金融信用信息基础数据库接入的是依法报送数据的放贷机构与相关单位,包括商业银行、消费金融公司、信托公司、小额贷款公司等,个人在这些机构的开户、借款、担保与还款信息是报告的主体;水电费等公用事业缴费信息目前并非报告的常规构成部分,网络上「欠水电费上征信」之类的说法多属夸大。征信中心在全国设有分支服务网络,各省会与地市的人民银行网点大多配备自助查询机,具体网点可在官网服务网点栏目或致电客服热线 400-810-8866 核实(号码见官网公布)。企业信用报告的自查可通过征信中心或部分接入银行办理,机构批量查询则须有被查询人的书面授权与合法用途。
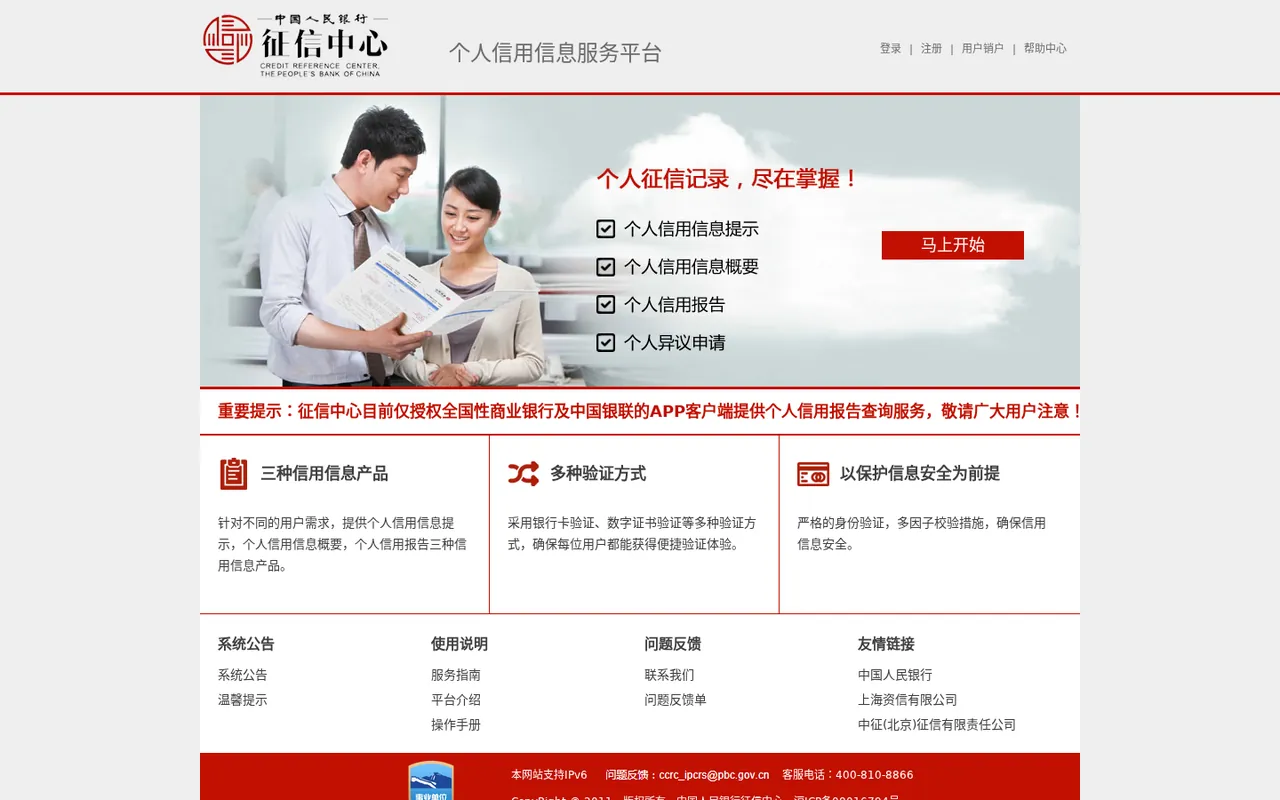
图:互联网个人信用信息服务平台首页,个人信用报告查询入口(2026-11 截图)
线上查询:在互联网个人信用信息服务平台注册账号,完成身份验证(银行卡验证、数字证书验证或在线问题验证等方式),提交查询申请后,平台出于安全审核需要,通常在次日发放身份验证码,凭码在有效期内登录下载报告,全程免费。线下查询:携带本人身份证到中国人民银行分支机构或授权网点的自助查询机刷证打印,当场出报告,详版内容更完整。常见用途是办贷款、信用卡前先自查一遍:重点看信贷账户数、逾期记录、查询记录三部分;发现错误立即走异议流程,不要找任何收费中介。
自查的节奏也有讲究:本人通过官方渠道自查属于「本人查询」,不影响信用评价,建议在申请大额贷款前一至两个月查一次,留出处理异议的时间;而银行、持牌机构以贷款审批、信用卡审批为由的查询会记入「机构查询记录」,短期内过于密集可能被后续审批方视为资金饥渴信号。报告拿到后重点核对三件事:有没有不认识的账户(冒名贷款信号)、逾期记录的月份与金额是否属实、查询记录里有没有未授权的机构,任一项异常都应立即通过征信中心或报送机构走异议程序。
企业侧同样适用本人自查规则:企业可通过征信中心或接入机构查询自身信用报告,用于融资对接与招投标前的自我核查,收费与所需材料以官网企业服务栏目说明为准。
依据《征信业管理条例》,个人有权每年两次免费获取本人信用报告;互联网平台查询目前免费,线下本人查询每年前两次免费、第三次起按现行标准每次收费 10 元(收费标准如有调整以官网与网点最新公告为准)。机构查询、企业服务等另有收费标准,主管部门近年多次下调征信服务收费,官网公告栏有最新文件。异议处理全程免费——凡是声称收费能「修复征信、删除逾期记录」的,均为诈骗。
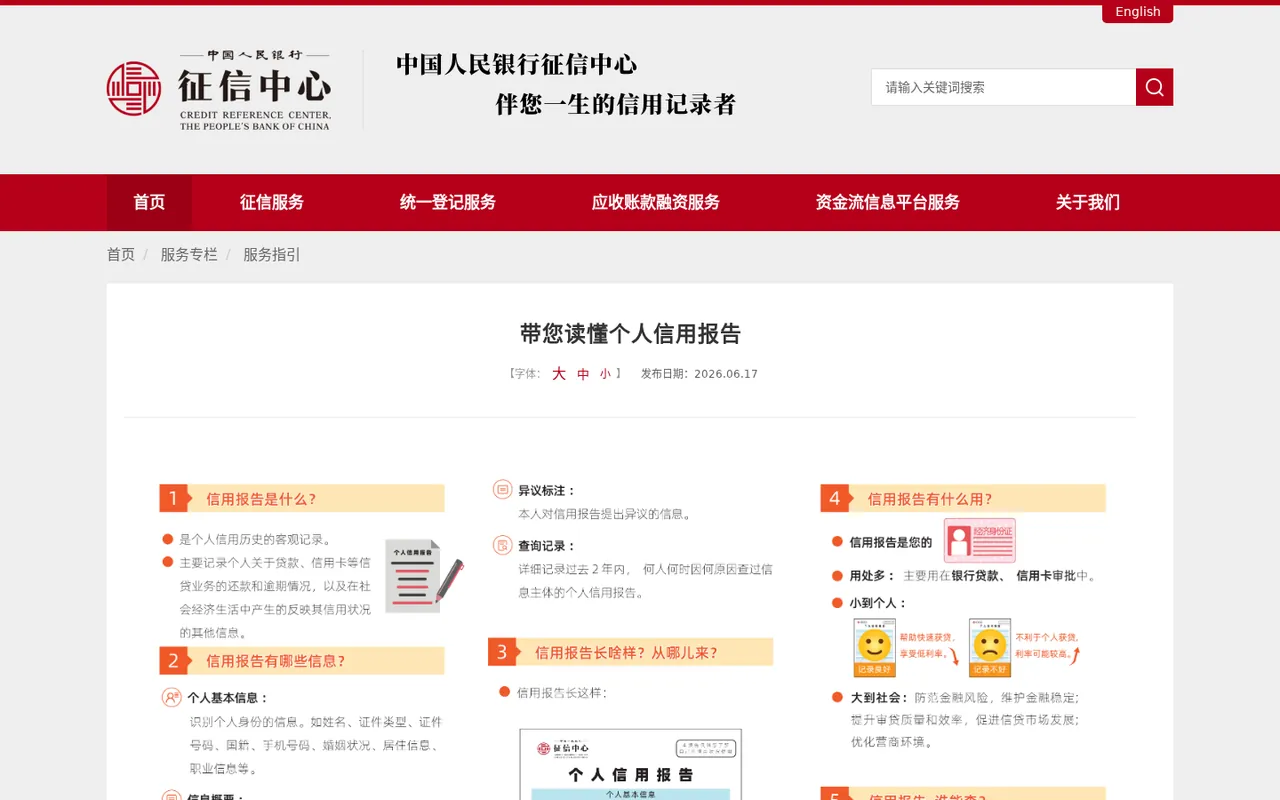
图:征信中心官网服务指引页面,含个人信用报告查询渠道与办理说明(2026-11 截图)
优点:
缺点:
| 渠道 | 主管单位 | 主要查什么 | 收费 |
|---|---|---|---|
| 中国人民银行征信中心(本站) | 中国人民银行 | 个人与企业信用报告 | 本人每年两次免费,其后按标准收费 |
| 中国执行信息公开网 | 最高人民法院 | 被执行人、失信名单、限制消费、终本案件 | 免费 |
| 中国裁判文书网 | 最高人民法院 | 各级法院裁判文书全文 | 免费(需注册登录) |
三者分工明确:借贷履约记录看征信报告,法院判决看裁判文书,判决后的执行与失信状态看执行信息公开网;贷款被拒时三者结合看,才能判断问题出在哪一环。
还要澄清一个常见误解:征信中心不对外提供所谓「征信分数」,网络流传的各种「征信评分」多为商业机构自有模型或营销话术;银行审批看的是报告明细与内部风控模型,不要为某个分数付费咨询。