
MarketVector:数字资产指数
MarketVector Indexes 是 VanEck 旗下、总部在法兰克福的指数编制与授权商,前身为 MVIS,覆盖股票、债券与数字资产指数,供全球 ETF 等上市产品跟踪使用。
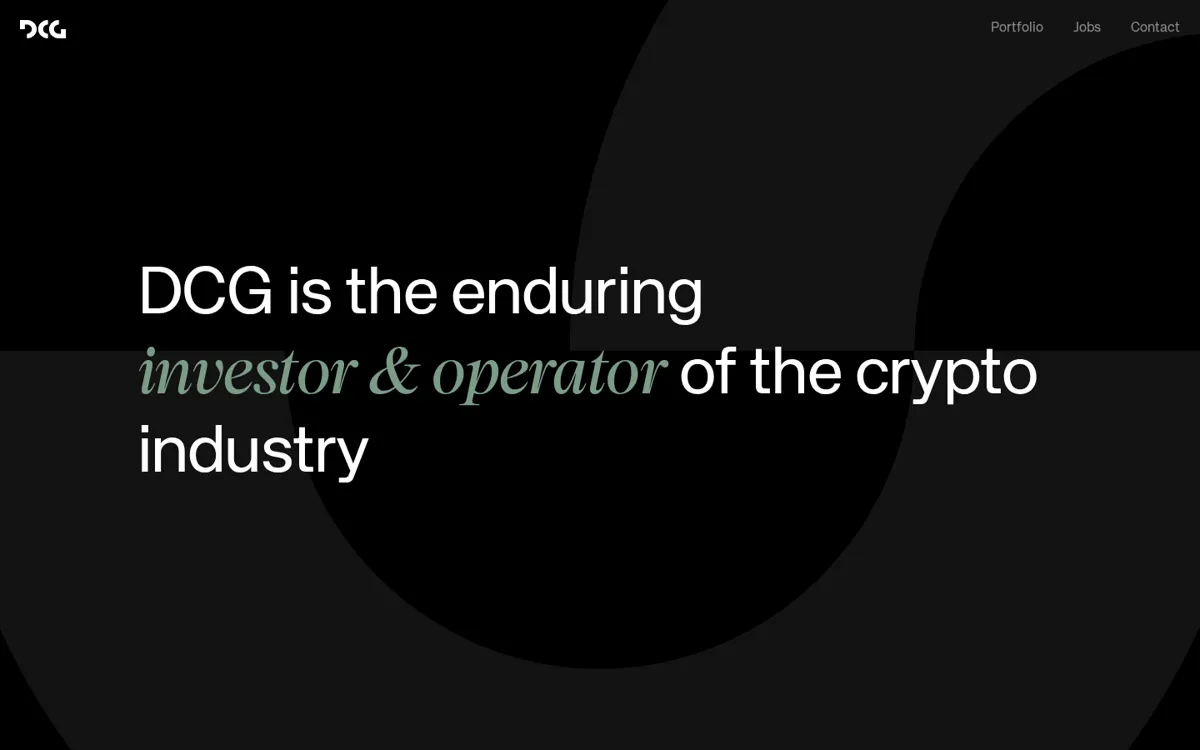
DCG 官网首页,2026-11 截图
一句话定位:DCG(Digital Currency Group)不是给个人用户用的产品,而是一家加密行业的投资与运营集团——它一边自己孵化、控股运营子公司,一边用资产负债表做股权、基金与代币投资。官网 dcg.co 自我定位为「加密行业的投资人与运营者(The investor & operator of the crypto industry)」。类型:产业控股集团/投资机构,无面向个人的客户端与付费产品,官网英文。本条目的正确读法是「认识一家行业基础设施股东」,而不是「评测一个工具」。
DCG 由 Barry Silbert 创立,公开资料普遍以 2015 年为其成立年份,Silbert 此前创办过二级市场平台 SecondMarket。官网首页(2026-11 核查)给出的集团口径是:自 2012 年开始投资(源于 Silbert 个人早期比特币投资脉络)、200+ 笔股权投资、50+ 笔基金投资、30+ 项代币与数字资产持有、覆盖 25+ 个国家——注意这是官网营销口径的存量数字,引用时应注明出处与时点。集团化打法是 DCG 的标志:不是只做财务投资,而是把资产管理、矿业、钱包/交易、媒体数据、财富管理等环节的关键公司直接买下或孵化出来自营。重大沿革必须交代的两件事(均为多家主流媒体与法庭文件证实,本文只陈述程序性事实、不做责任认定):其一,旗下借贷子公司 Genesis 的借贷实体于 2023 年 1 月申请 Chapter 11 破产保护,此后进入重组与清偿程序,相关方之间仍有诉讼与债权争议在进行中;其二,媒体子公司 CoinDesk 已于 2023 年被出售给交易所 Bullish 体系,不再是 DCG 现役子公司——但截至 2026-11,DCG 官网首页的子公司展示区仍列有 CoinDesk 与 Genesis 的标识,官网展示与实际股权现状存在时差,读者应以官方公告与权威报道为准,不要只看官网 Logo 墙判断归属。
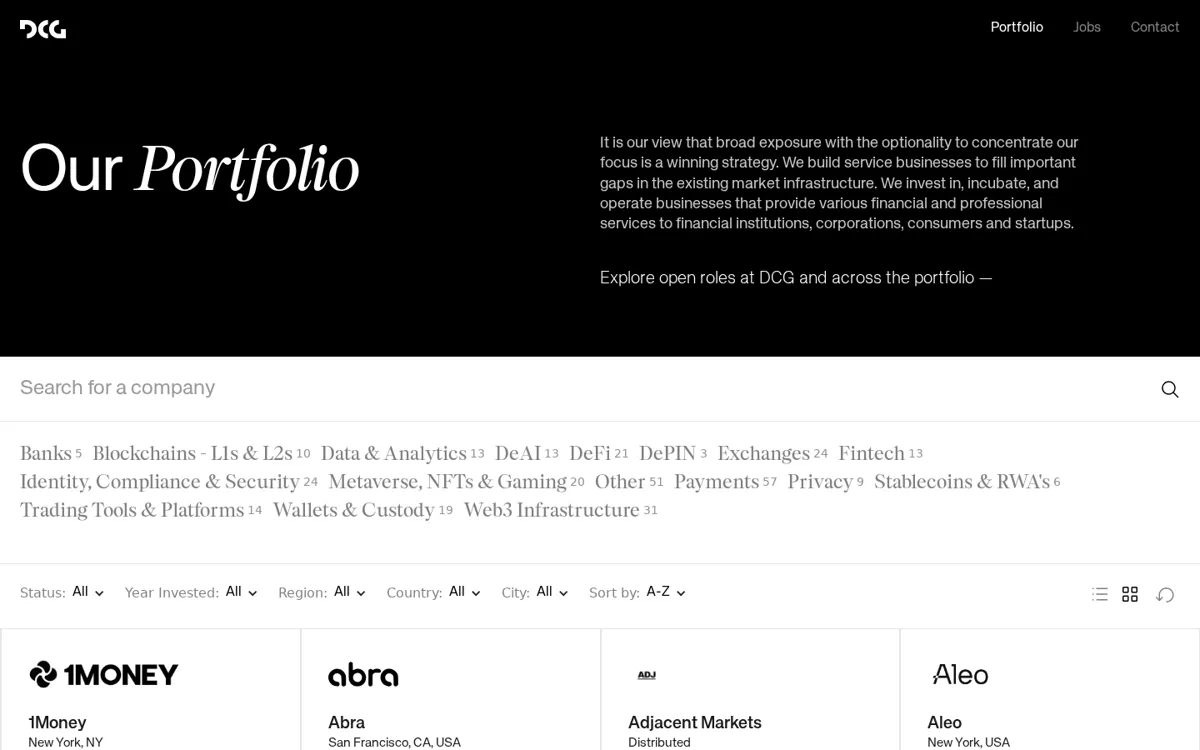
DCG 官网组合与子公司介绍页,2026-11 截图
对外部读者而言,DCG 官网的「功能」是信息披露:第一,子公司板块,按类别展示其控股业务——官网当前列示的类别与品牌包括:机构金融服务(Genesis 标识)、加密资产管理(Grayscale)、媒体数据与活动(CoinDesk 标识,归属已变更见上节)、去中心化基础设施与矿业(Foundry)、消费者钱包(Luno)、财富与人生管理(HQ)、交易平台(TradeBlock)。其中长期最具行业影响力的是 Grayscale(加密资产管理,旗下信托与 ETF 产品是传统资金入场通道之一)与 Foundry(矿业基础设施与矿池业务)。第二,投资组合(Portfolio)页:可按类别(银行、L1/L2、数据分析、DeFi、交易所、钱包托管、Web3 基础设施等数十个标签)、状态(Active/Acquired/Public/Exited/Inactive)、年份与地区筛选其 200+ 笔投资,是查「某项目背后有没有 DCG」最快的官方入口。第三,招聘(Jobs)页聚合集团与组合公司的在招岗位。第四,阶段覆盖说明:官网称其陪伴企业从 Seed、Venture、Token Launch、Growth、Late Stage 到 Public Markets 全阶段,这解释了它既持股早期项目、也持有上市与代币资产的混合组合结构。
普通用户与 DCG 没有开户、用号的关系,正确「用法」是把它当行业地图来读:第一步,在 Portfolio 页按赛道与年份筛选,快速建立某条赛道的机构玩家名单。第二步,看项目融资新闻时交叉核对:项目自称的投资方名单与 DCG 组合页是否互相印证。第三步,关注子公司动态时认准各子公司自己的官网与公告(如 Grayscale、Foundry、Luno),集团官网更新节奏较慢、且存在前述展示时差。第四步,求职者走官网 Jobs 页投递组合公司岗位。第五步,媒体与研究者引用集团数字时,务必标注「据 DCG 官网,2026-11 快照」,并对 Genesis、CoinDesk 等敏感条目另行核对最新股权状态。
适合:行业研究者与媒体(梳理股权关系与赛道格局的一手名单);创业者(了解潜在战略投资人的组合偏好与阶段覆盖);求职者(一次看全集团岗位)。不适合:想买币、想理财的个人用户——DCG 不向个人销售任何产品,任何自称「DCG 理财/带单」的渠道都应直接视为假冒;想实时跟踪其持仓变化的交易者(组合页是存量展示而非实时持仓披露)。
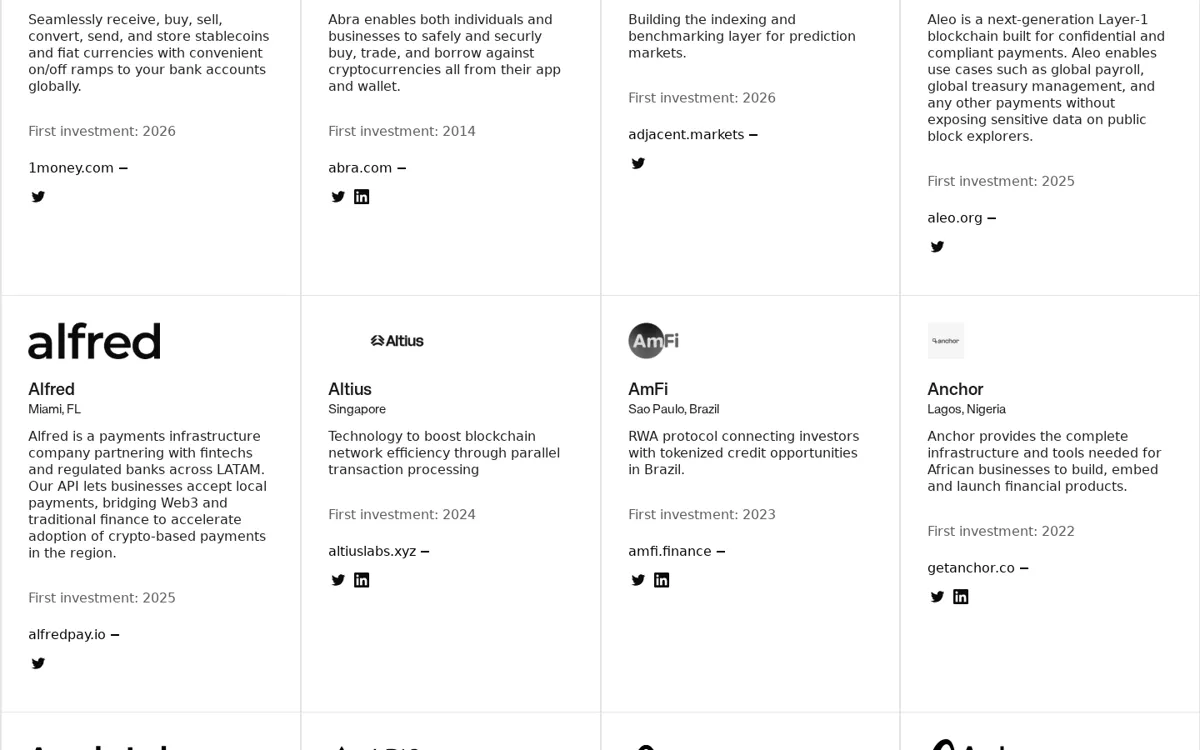
图:DCG 官网投资组合页(续,2026-11 截图)
无面向个人的付费产品。DCG 官网、组合页与招聘页均可免费浏览,不存在会员、订阅或充值入口;其子公司(如 Grayscale 的资管产品、Luno 的交易服务)各自独立运营与收费,与 DCG 集团层面无关,办理任何子公司业务请到子公司官网并核查当地合规要求。若在站外遇到以 DCG 名义收取「保证金、解冻费、投资款」的页面或群聊,均为假冒,不要转账。
优点(以信息价值与行业地位论):
缺点:
与站内同为加密投资机构的两家对比(口径以各官网与公开资料 2026-11 为准):
| 维度 | DCG(本文) | Paradigm | USV |
| 定位 | 产业控股集团:自营子公司+股权/基金/代币投资 | 研究驱动的加密 VC,兼做技术孵化 | 综合科技 VC,含加密板块投资 |
| 免费额度 | 官网与组合页免费浏览 | 官网内容免费 | 官网内容免费 |
| 付费起价 | 无面向个人的付费产品 | 无面向个人的付费产品 | 无面向个人的付费产品 |
| 平台 | Web 官网 | Web 官网 | Web 官网 |
| 中文 | 无 | 无 | 无 |
延伸阅读:站内 Paradigm 与 USV 条目。三者气质不同:DCG 是「自己下场开公司」的产业资本,Paradigm 是「研究与工程能力见长」的专业加密基金,USV 是「网络效应理论」框架下的综合基金,看项目背书时先分清这三种角色。
第一,假冒风险最高:DCG 没有个人业务,凡以其名义拉群、带单、售币、收费者均为诈骗。第二,归属核查风险:引用「DCG 旗下」表述前,先确认该公司当前股权状态——CoinDesk 已出售、Genesis 处于破产程序后阶段,官网 Logo 墙不能作为现行归属的唯一依据。第三,关联风险传导:集团内部子公司间曾存在大额债权债务关系(Genesis 事件中多源报道),评估任一 DCG 系公司时,应把集团关联交易与诉讼进展列入尽调清单。第四,本文对 Genesis 破产的原因与责任不做认定,相关诉讼尚在进行,最终以法庭文件与正式公告为准;投资数字均为官网快照口径,不构成对任何资产的推荐。
补充一个常被忽略的观察点:DCG 的影响力很大一部分来自「连接器」位置——Grayscale 的产品进入传统券商渠道、Foundry 的矿池连接矿工与资本、Luno 触达零售用户,组合公司之间又互为客户与分销渠道。研究 DCG 时,与其只数它投了多少个项目,不如画出这张子公司与组合互相导流的关系图,这也是它在熊市中仍能保持行业存在感的原因。反过来,这种强关联也意味着单一子公司出险时,市场会第一时间重估整个集团的信用,Genesis 事件期间其他子公司被反复追问偿付能力,就是关联传导的现实案例。