TrustWallet币安生态钱包 - 最新版
Trust Wallet深度评测:100+链自托管钱包,兑换、质押与安全扫描器,免费口径与助记词风险,附竞品对比。

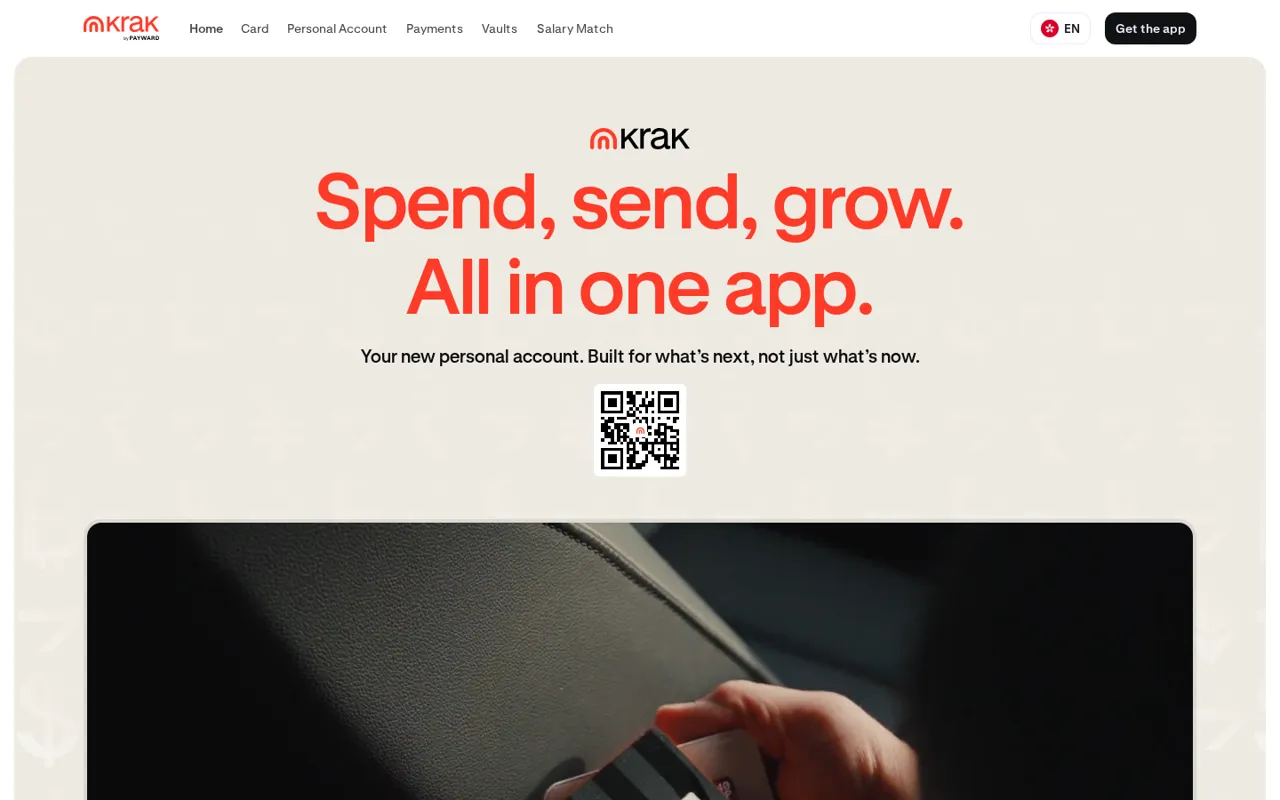
图:Krak 官网首页,定位为全球资金应用,主打消费、转账与增值(2026-11 截图)
Krak 是交易所 Kraken 推出的全球资金应用(krak.app),2025 年 6 月上线,把法币、稳定币与加密货币装进同一个账户:可以刷卡消费、向海外转账、在账户里让资产产生收益。站内把它归类为 PayFi(支付金融)应用,这个叫法的要点在于:支付、汇款与生息做在同一个对加密友好的账户里,而不是“先买币、再想办法花出去”的老路径。它与 Kraken 主站交易账户打通,已有 Kraken 账号可直接登录。官网明确写明 Krak 不是银行,而是一家金融科技公司,账户余额不受 FDIC 或 SIPC 保险覆盖,美国借记卡由 Lead Bank 依据 Visa 授权发行。应用在 App Store 与 Google Play 提供下载(2026-11 快照)。
母公司 Kraken 是成立多年的老牌加密货币交易所,总部在美国,以合规牌照多著称,其运营实体 Payward 体系持有美国货币转移等许可(官网脚注披露 Krak 第三方支付由持牌的 Payward Interactive 提供)。Krak 是 Kraken 从“交易所”向“日常资金应用”扩张的产品:交易所解决买卖问题,Krak 解决持有、消费与跨境转移问题,对标的是 Revolut、Wise 这类综合资金应用加上加密资产能力。官网披露其资金采用储备证明(Proof-of-Reserves)方式保障,并提供 24/7 应用内客服。
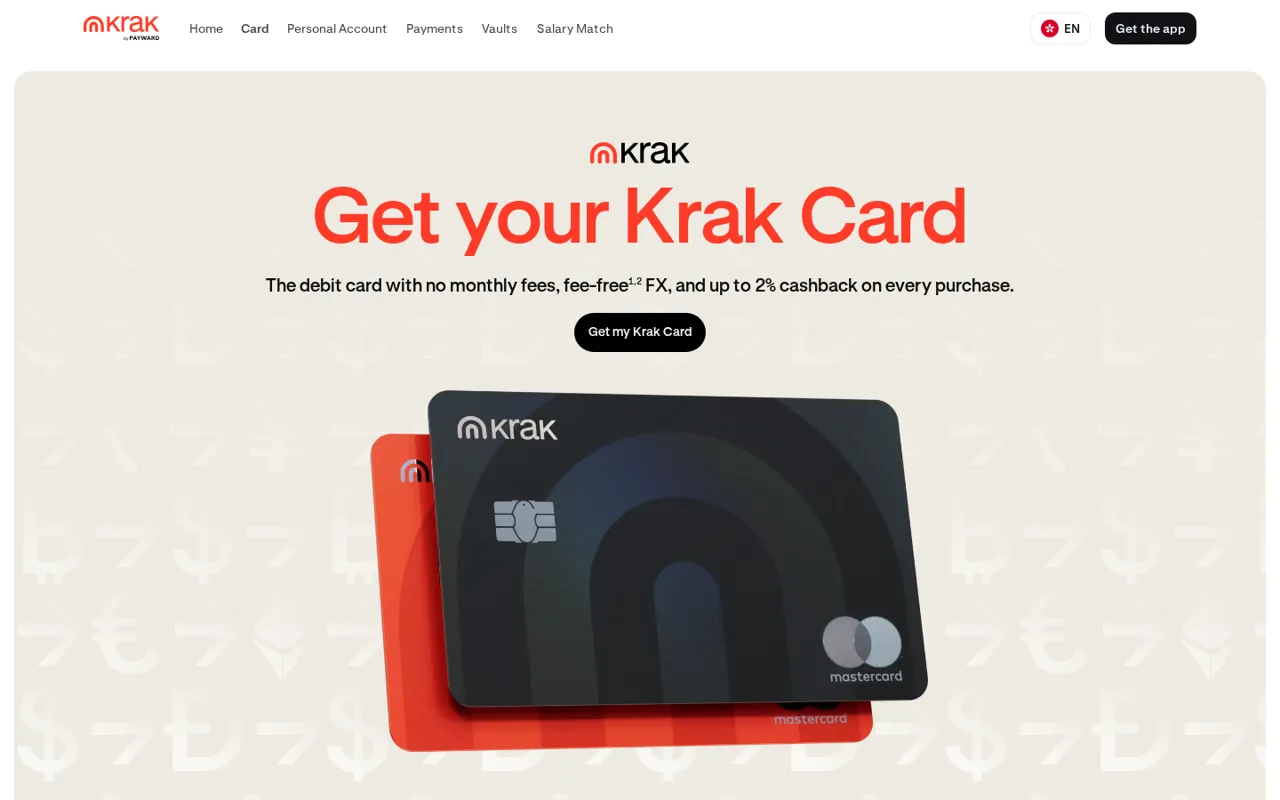
图:Krak 官网卡产品页,虚拟与实体借记卡可加入 Apple Pay 与 Google Pay(2026-11 截图)
下载 App 后点 Create an account,用邮箱、密码与居住国家注册并完成身份验证(KYC)即可开户;已有 Kraken 交易所账号的可以直接用同一凭证登录。用卡前先充值:支持银行卡与银行转账入金(官网口径为最常用方式是银行转账);消费时加密资产会在购买时按实时汇率换算为美元结算。转账时输入对方的 Kraktag 或走传统汇款通道。所有收费项目官网口径是“在操作前于应用内明示金额”,没有事后账单。
几个时间与限额细节来自官网披露:通过第三方支付通道的 ACH 转账通常 1–2 个工作日到账,可能有冻结期,月度转账额度有上限;邀请奖励、返现档位与持仓规模挂钩(返现率取决于你在 Krak 与 Kraken 体系内的平均资产)。因此它更适合“钱先进来、慢慢花”的节奏,急用钱时不要把到账时间算得太满。另注意开户只能在 App 内完成,官网网页端只做介绍与下载引导,看到任何“网页版 Krak 登录页”都要先怀疑其真伪。
适合:有跨境收款与汇款需求的自由职业者、留学生与外派人员;已经在 Kraken 持有资产、想把币直接用于日常消费的用户;想要一个账户同时管法币与稳定币的人。举例来说,海外平台结算回来的美元可以留在账户里生息,需要时直接刷卡花掉,省去先提到银行再换汇的环节。
不适合:需要存款保险与线下网点服务的保守型用户;所在国家或地区不在支持范围内的用户(地理限制较多,注册前先确认);把高 APY 当保本理财的人——其收益来自稳定币与链上策略,口径与风险都不同于银行存款。
Krak 开户与应用本身免费,官网口径为“多数服务免费,收费时会提前在应用内明示”(2026-11 快照)。已知的收费与限制点来自官网脚注与费率表:跨境与货币转换可能存在汇率点差(variable spread)与外汇费用;ATM 取现可能产生第三方费用且不计入返现;即时买入/卖出资产转换收即时交易费;卡消费返现有最低交易金额(0.5 美元)等条件。它没有订阅会员档,商业模式是交易与汇兑环节的费用,完整费率以官网 Pricing 与 fee schedule 页面为准。
返现的细则也要看清:官网脚注写明返现率取决于你在 Krak 与 Kraken 体系内持有的平均资产,持仓越高档位越高,新用户前 30 天的 2% 是活动口径而非常态;ATM 取现不参加返现。把这些加在一起算,它的真实回报更接近“有条件的加分项”,不应作为选择它的首要理由。
优点:
缺点:
图:Krak 官网 Vaults 收益页,展示闲置资产存入后的浮动年化口径(2026-11 截图)
| 对比项 | Krak | MetaMask | SafePal |
|---|---|---|---|
| 形态 | 托管式资金应用(Kraken 运营) | 自托管钱包 | 软硬件结合的自托管钱包 |
| 私钥归谁 | 平台托管,需 KYC | 用户自持助记词 | 用户自持助记词 |
| 法币与消费 | 有卡消费、法币转账与汇款 | 以链上资产为主,部分地区有卡产品 | 以链上资产管理为主 |
| 收益 | 余额自动收益加 Vaults,最高约 6% APY 口径 | 需自行参与链上质押与 DeFi | 内置理财与质押入口 |
站内对照:MetaMask 与 SafePal 都是“资产归自己管”的自托管路线,代价是助记词丢了没人能帮你找回;Krak 是“资产交给平台管”的托管路线,换来法币出入金、卡消费与客服支持。选哪个取决于你更在意自主权还是便利性,两者也可以搭配使用:大额自托管、小额日常放 Krak。